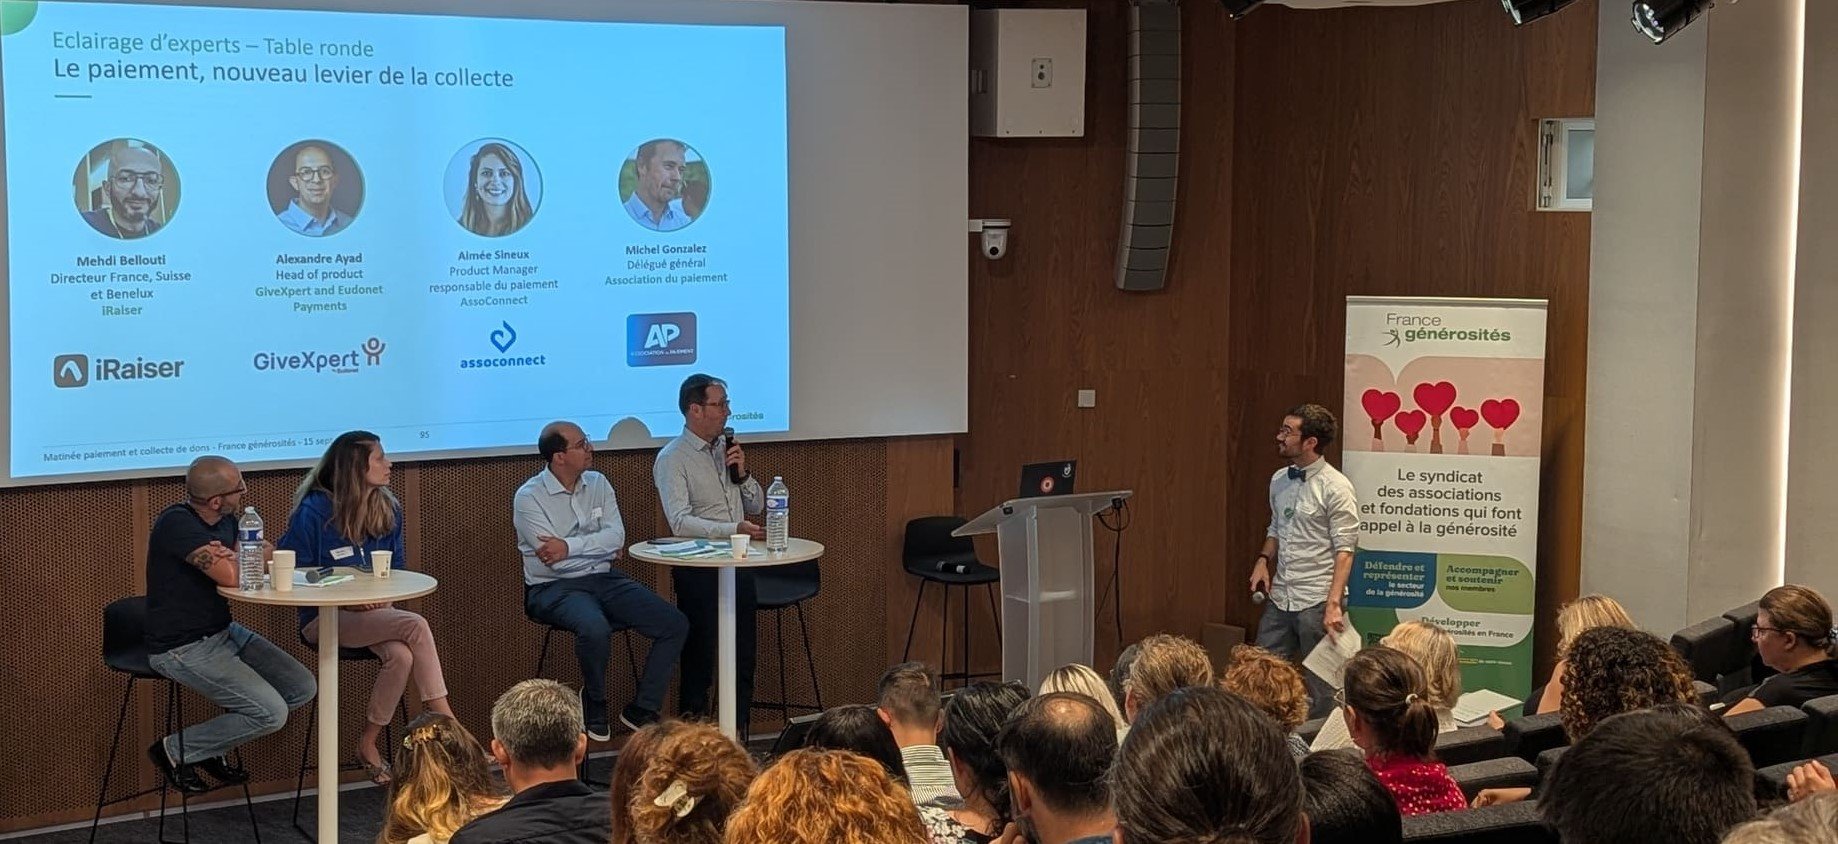
L’étude Modes de paiement du don en ligne 2019-2025 présentée en ouverture de la matinée le montre : le mix paiement s’est profondément recomposé en six ans. Restait une question, ouverte en table ronde par Corentin Hue, responsable digital et développement de France générosités : en quoi cette recomposition change-t-elle la façon de collecter ? 4 experts sont donc intervenus pour croiser leurs lectures, avec des points d’accord marqués et quelques désaccords utiles :
- Michel Gonzalez, Délégué général, Association du paiement
- Alexandre Ayad, Head of product GiveXpert and Eudonet Payments
- Mehdi Bellouti, Directeur France, Suisse et Benelux, iRaiser
- Aimée Sineux, Product Manager responsable du paiement, AssoConnect
D’un sujet technique à un sujet stratégique
Pour Michel Gonzalez, le paiement devient un levier de performance à une condition simple : qu’il se passe bien. Un parcours frictionless fait basculer le donateur d’un acte de paiement vers une expérience, logique déjà à l’œuvre dans le don récurrent. Le paiement doit aussi s’adapter au contexte de la sollicitation, avec une borne sans contact et du tap to pay dans un musée ou un QR code sur un support de campagne. Il doit enfin inspirer assez confiance pour que le donateur ne se pose plus de question au moment de valider. Le délégué général de l’Association du Paiement souligne la complémentarité des canaux : le paiement de proximité agit comme vecteur de conquête, quand le paiement en ligne joue davantage comme vecteur de fidélisation. Derrière la fluidité, des briques techniques peu visibles font le travail, du *click to pay* à l’*open banking*, en passant par la tokenisation qui apporte une couche de sécurité supplémentaire.
Aimée Sineux replace ce basculement dans une transformation de plus long terme des modèles de collecte. « Pendant longtemps, la collecte reposait principalement sur des temps forts : campagne de fin d’année, urgence humanitaire, projet exceptionnel ou appel annuel aux donateurs. » Ces temps forts restent structurants, avec un quatrième trimestre qui concentre 38,2% de la collecte annuelle chez AssoConnect, et 41% de la collecte pour France générosités, mais les organisations ne misent plus sur un seul moment fort : sur la plateforme AssoConnect, le nombre moyen de collectes est passé de 2 par an en 2023 à 4,5 en 2024-2025. Le paiement doit suivre cette cadence.
Autre facteur souvent sous-estimé, l’économie de l’abonnement a fait évolué les comportements. « Dans de nombreux secteurs, les 20 dernières années ont été marquées par le passage d’une logique d’achat ponctuel à une logique d’abonnement. » Avec 72 % de Français détenteurs d’au moins un abonnement, le réflexe du prélèvement mensuel pour un service de confiance est déjà acquis. Le secteur associatif suit la même dynamique, avec un temps de décalage : le prélèvement automatique représentait 45 % de la collecte en 2024 contre 20 % en 2005, et les transactions récurrentes ont progressé de 102 % entre 2022 et 2025 sur AssoConnect. Conclusion opérationnelle : une plateforme qui ne propose pas un don récurrent simple et fluide depuis un mobile ferme la porte à une évolution que les donateurs sont déjà prêts à adopter.
Alexandre Ayad apporte une nuance importante à ce tableau. Les usages mobiles portent surtout le don ponctuel, moins le don récurrent, et le phénomène s’auto-entretient : lorsque le prélèvement automatique est positionné en premier sur le formulaire mais que le donateur bascule sur mobile, le parcours le ramène de fait vers le don ponctuel.
Ajouter des moyens de paiement fait-il vraiment collecter davantage ?
C’est le cœur du débat : les nouveaux moyens de paiement créent-ils de la collecte, ou déplacent-ils simplement des transactions d’un moyen à un autre ?
Selon Alexandre Ayad de GiveXpert and Eudonet Payments « Offrir des modes de paiement complémentaires (portefeuilles électroniques, initiation de virement) augmente de façon significative à la fois le taux de conversion du formulaire et le taux d’acceptation des paiements. » L’effet ne se limite pas à la réduction de l’abandon : « au-delà de la réduction de l’abandon, ils diminuent aussi le taux de refus des paiements grâce à l’authentification intégrée qui évite des redirections 3DS2 supplémentaires ». Surtout, l’incrément observé relève d’une collecte « net new », c’est-à-dire de transactions supplémentaires et non d’un simple transfert depuis la carte : « près de 2/3 de l’incrément de la collecte entre 2025 et 2026 était lié aux nouveaux modes de paiement ». L’initiation de virement joue ici un rôle particulier en ouvrant une option en ligne à des donateurs jusqu’ici attachés au chèque.
Mehdi Bellouti apporte une confirmation par le profil des donateurs, en levant au passage une crainte fréquente sur l’effet des wallets sur le don moyen. « 93 % des donateurs ayant utilisé Apple Pay n’avaient jamais réalisé de don sur mobile auparavant. » Et sur les douze derniers mois, « 88 % des utilisateurs d’Apple Pay étaient également des primo-donateurs », d’après les données Leetchi sur les cagnottes solidaires. Le directeur France, Suisse et Benelux d’iRaiser insiste : capter cette audience hyper-connectée ne se joue pas seulement sur de nouveaux formats d’événements, comme les opérations de streaming caritatif, mais aussi sur l’alignement avec ses usages « au moment décisif du paiement ».
Pour autant, aucun des intervenants ne plaide pour l’empilement d’options. Alexandre Ayad le formule nettement : « ce qui améliore la conversion et l’acceptation n’est pas plus d’options de paiement, mais les bonnes options, bien présentées, selon le contexte ». Associer par exemple initiation de virement et prélèvement SEPA ponctuel peut créer de la confusion et dégrader la performance du formulaire.
Michel Gonzalez élargit la question des risques au-delà du seul taux de conversion, en convoquant le paradoxe du choix. La profusion peut devenir un frein, et le bon arbitrage consiste à s’adapter au profil des donateurs : la carte reste incontournable, mais le virement s’avère plus approprié dans certains contextes, notamment en l’absence de plafond. Trois angles morts méritent d’être anticipés : la gestion et la réconciliation des différentes solutions, le coût des commissions, et la sécurité, puisque chaque canal supplémentaire élargit la surface de risque en matière de fraude et de fuite de données. « La réponse n’est donc pas binaire. »
Du premier don à la relation durable
Les nouveaux moyens de paiement font entrer des donateurs plus jeunes, avec des montants plus faibles. Reste à transformer ces premiers gestes en soutien durable.
Mehdi Bellouti pose le défi sans détour, chiffres à l’appui : « le donateur exclusivement Apple Pay présente une fréquence de don inférieure d’environ 8 % par rapport à un profil carte bancaire, et une LTV en retrait de près de 35 % ». Il s’agit pourtant d’une population que les organisations cherchent à atteindre, avec « en moyenne 12 ans de moins que les utilisateurs de la carte bancaire (34 ans contre 46 ans) ». D’où sa lecture : « un partage sur Instagram, un don de quelques euros via Apple Pay, ou une participation sur Twitch ne sont pas de simples interactions éphémères : ce sont les premiers points de contact d’une relation de long terme ». La valeur d’un premier don ne se mesure donc pas à son montant.
Alexandre Ayad rappelle qu’un moyen de paiement peut lui-même être un outil de rétention. PayPal se révèle intéressant en fidélisation, avec un taux d’attrition plus faible, parce que le renouvellement des données de carte est délégué au wallet, ce qui évite des échéances perdues pour cause de carte expirée.
Aimée Sineux d’AssoConnect indique que le don récurrent progresse aussi en valeur, avec un don récurrent moyen passé de 24 euros en 2022 à 37 euros en 2025 sur la plateforme, soit une hausse de 52 % : les donateurs récurrents ne s’arrêtent pas au montant d’entrée, ils augmentent progressivement leur engagement dans le temps. L’explication est autant psychologique que financière. « Soutenir une cause à hauteur de quelques euros chaque mois est souvent plus accessible psychologiquement qu’un don annuel plus important. » Dans la tête du donateur, 15 euros par mois ne s’assimilent pas à 180 euros par an.
Reste le revers du modèle, qu’Aimée Sineux résume par la figure du « zombie subscriber » : le donateur qui oublie son engagement, le découvre sur son relevé bancaire et l’annule. Les associations disposent ici d’un avantage sur les plateformes de streaming, puisque la cause crée un attachement que l’abonnement commercial ne réplique pas. Un donateur régulier qui se souvient pourquoi il donne, est moins susceptible d’annuler qu’un abonné qui a oublié pourquoi il a souscrit. La fidélité émotionnelle est un avantage concurrentiel que les associations n’exploitent pas encore assez. Trois pratiques ressortent comme efficaces : communiquer l’impact au rythme du prélèvement et non seulement en décembre, nommer autrement les donateurs récurrents en les qualifiant de membres ou de partenaires, et permettre de modifier ou suspendre son don sans avoir à l’annuler. Le benchmark d’expérience a changé : les donateurs comparent désormais leur parcours à celui de Netflix ou d’Amazon, ce qui fait de la simplicité et de la flexibilité des attentes implicites. Les associations qui rendent l’arrêt du don récurrent difficile (formulaire à envoyer par email, délai de traitement opaque) créent de la frustration, pas de la loyauté. L’enjeu des prochaines années n’est plus de convaincre de donner une première fois, mais de donner envie de rester.
Points de vigilance pour l’avenir
Invité à conclure sur les risques d’un paiement toujours plus fluide, biométrique et demain agentique, Michel Gonzalez identifie trois vigilances.
- La robustesse des solutions. Les incidents se sont multipliés depuis 2020 et la performance a un prix : la fiabilité de la chaîne de paiement devient un critère de choix à part entière.
- La souveraineté. Dans un contexte d’incertitude géopolitique, privilégier des solutions européennes comme le CB ou WERO relève d’une gestion du risque.
- L’accessibilité des parcours. Un paiement optimisé pour les plus connectés peut exclure une partie des donateurs. Le paiement doit rester inclusif.
Une conclusion qui rejoint le fil conducteur de la matinée : le paiement n’est plus la dernière étape d’un formulaire, mais un choix stratégique qui engage la performance de la collecte, la relation avec les donateurs et la robustesse du modèle économique des organisations.