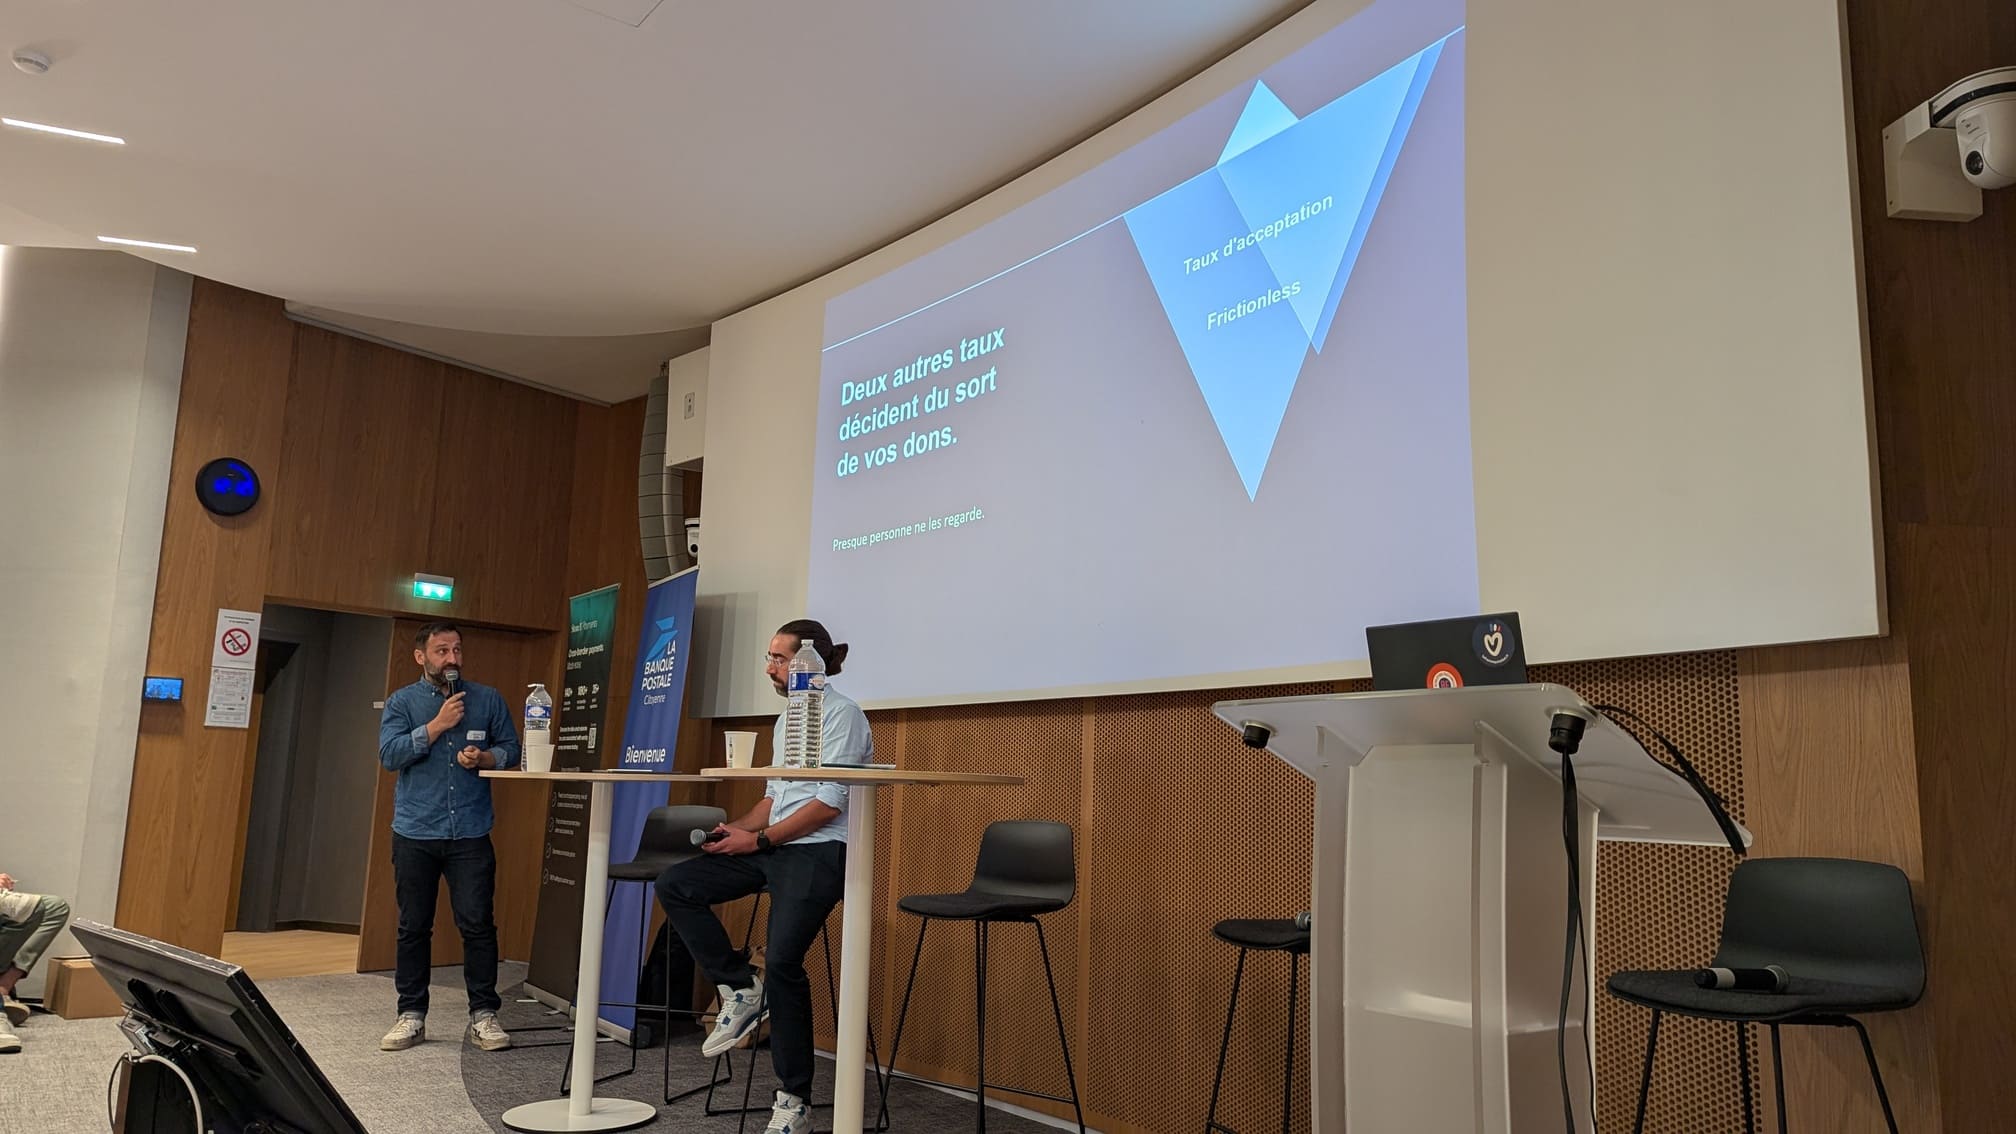
Derrière le taux de conversion, que toutes les organisations suivent, deux indicateurs décident du sort des dons en ligne : le taux d’acceptation et le taux de frictionless. Ils se pilotent sans rien changer au message ni au formulaire, et l’écart entre un bon et un mauvais réglage se compte en centaines de milliers d’euros. Décryptage lors de la grande matinée Modes de paiement du don en ligne du 15 septembre 2026.
Le taux de conversion ne raconte que la moitié de l’histoire
Émotion, urgence, preuve sociale, montants suggérés, formulaires allégés, wallets, vitesse d’affichage : les leviers de conversion sont le quotidien des équipes de collecte, en marketing direct comme en télémarketing ou en digital. Ils doivent le rester.
Mais le parcours ne s’arrête pas au clic sur « Valider ». Entre la saisie de la carte et la confirmation du don se joue un dernier segment, rarement mesuré et rarement négocié : le taux d’acceptation, c’est-à-dire la part des transactions effectivement acceptées par la chaîne bancaire. C’est, selon les intervenants, la portion la moins visible du parcours de don et la plus facile à optimiser, puisqu’elle ne suppose aucune modification en amont.
Brut ou net : la méthode de calcul change tout
Premier réflexe recommandé : ne jamais comparer deux taux d’acceptation sans demander comment ils sont calculés.
- En brut, chaque tentative compte, sans exclusion. C’est le chiffre qui reflète ce que vivent réellement les donateurs.
- En net, certains cas sont retirés du calcul : une erreur de saisie corrigée à la deuxième tentative, ou un hard decline (plafond dépassé, carte non valide) considéré comme un refus définitif.
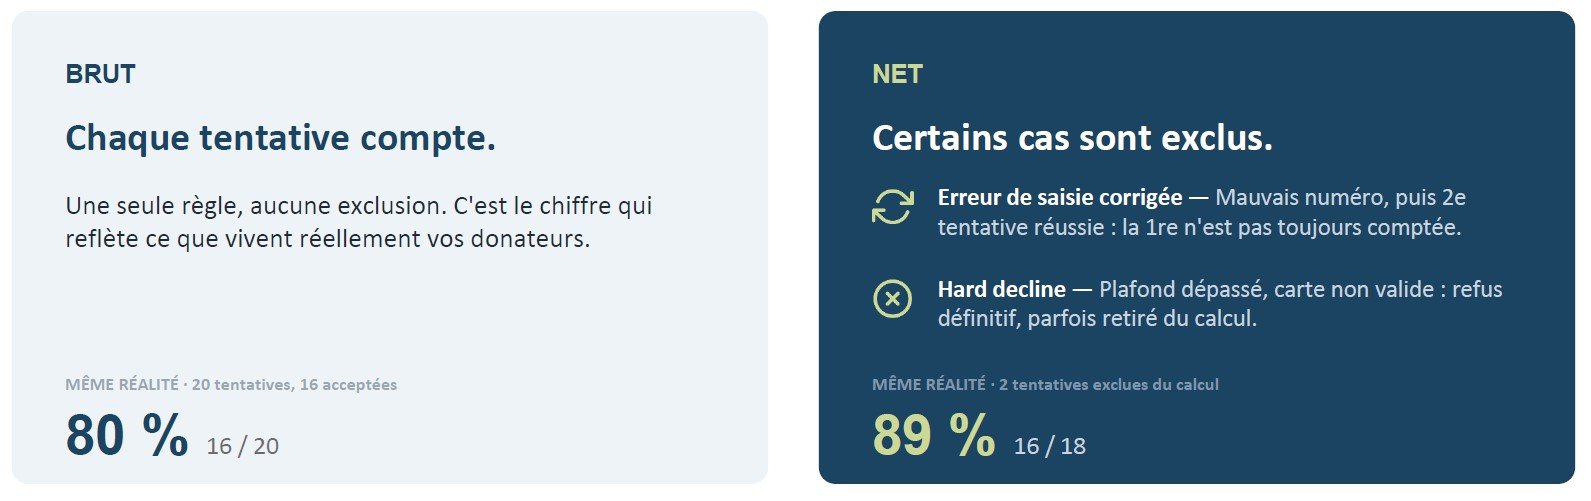
Sur une même réalité de 20 tentatives dont 16 acceptées, le taux affiché passe ainsi de 80 % en brut à 89 % en net dès lors que deux tentatives sortent du périmètre. Même performance, deux discours très différents.
Les données présentées par Rgive, mesurées sur ses clients à profils de transaction équivalents, font apparaître un écart de près de 11 points entre le prestataire de paiement le plus performant (92,2 %) et le moins performant (81,3 %) sur les mêmes profils de donateurs.
L’enjeu financier est direct : à volume de trafic constant, une hausse du taux d’acceptation se traduit mécaniquement par une hausse du montant collecté, sans investissement supplémentaire en acquisition ni refonte du tunnel de don.
Ne jamais s’arrêter au premier refus
Deuxième levier : l’orchestration de paiement. Le principe est simple. La carte est tokenisée lors de la première tentative ; en cas de refus chez le prestataire A, la transaction est automatiquement rejouée chez le prestataire B avec la carte déjà tokenisée. Le don est confirmé et le donateur n’a rien vu.
La pratique est courante dans le e-commerce, où Veepee, Carrefour et d’autres grands marchands l’ont déjà déployée. Elle devient accessible dès lors qu’une organisation entretient une relation avec deux prestataires, au prix d’un rapprochement bancaire un peu plus complexe.
UNICEF France : 7 points d’acceptation, 700 000 euros
Antoine Leroy a présenté les résultats obtenus en conditions réelles en 2026, après un changement de solution de don et de prestataire, la mise en place d’une orchestration et le recours à l’intelligence artificielle sur l’acceptation.
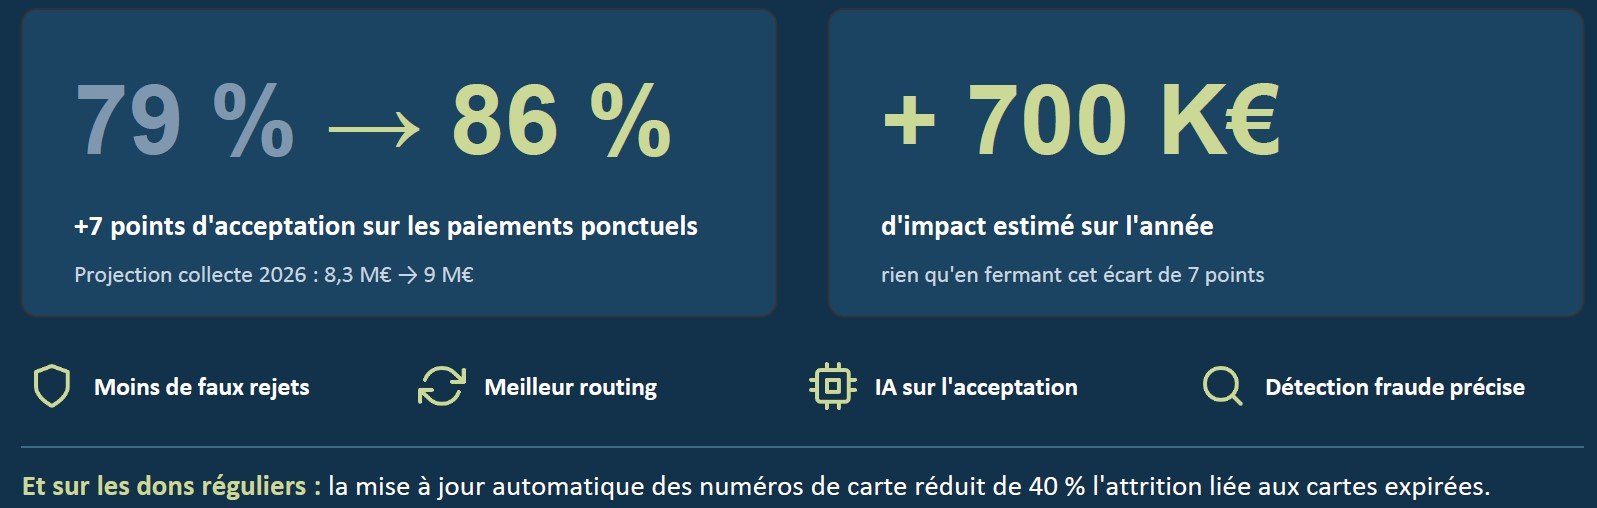
Sur les paiements ponctuels, le taux d’acceptation est passé de 79 % à 86 %, soit 7 points gagnés. Rapporté à une projection de collecte de 8,3 millions d’euros pour 2026, l’impact estimé s’élève à environ 700 000 euros sur l’année, uniquement en refermant cet écart. Quatre facteurs expliquent ce gain :
- la réduction des faux rejets,
- un meilleur routage des transactions,
- l’usage de l’IA sur l’acceptation,
- et une détection de la fraude plus précise.
Le bénéfice ne concerne pas que les dons ponctuels. Sur les dons réguliers, la mise à jour automatique des numéros de carte a réduit de 40 % l’attrition liée aux cartes expirées, un point de fuite classique du prélèvement par carte.
Le frictionless, ou l’art de ne pas perdre le donateur en route
« On a besoin de manger. On a besoin de boire. On n’a pas besoin de donner. Chaque friction en trop, c’est un don en moins. »
Le second indicateur mis en avant est le taux de frictionless, c’est-à-dire la part des paiements validés sans authentification forte. Avec 3-D Secure, le parcours compte cinq étapes : saisie de la carte, redirection vers la banque, réception d’un code par SMS ou application, saisie du code, confirmation. Sans 3-D Secure, il en compte deux : saisie de la carte et confirmation instantanée.
Or chaque redirection est une occasion de perdre le donateur. Pour qu’un paiement authentifié aboutisse, tous les maillons doivent tenir simultanément : un téléphone à portée de main et chargé, un réseau mobile disponible, un nom de bénéficiaire reconnaissable plutôt qu’un identifiant technique, une application bancaire à jour dont on se rappelle les identifiants, et un code reçu à temps. Un seul maillon qui lâche, et le don échoue.
L’ordre de grandeur est significatif : selon une enquête OnePoll pour Signifyd (2026), 45 % des acheteurs français déclarent avoir déjà abandonné un achat à cause du 3-D Secure.
Ce que disent les études
L’authentification forte protège de la fraude, mais elle a un coût en dons :
- 22 % des paiements envoyés en 3-D Secure sont perdus en route, par abandon, échec ou incident technique (Ravelin, Global Payments Report 2024) ;
- -10 à -18 % de conversion lorsqu’un « challenge » 3-D Secure est déclenché (Stripe, 2026) ;
- -2 à -15 % de conversion selon les marchés lorsque le 3DS est mal appliqué (Decta, 2025) ;
- +6 points d’acceptation avec un 3DS ciblé sur les transactions à risque plutôt que systématique (Payplug, 2023).
La conclusion des intervenants n’est pas de supprimer l’authentification forte, mais de la cibler : l’exemption doit être demandée et paramétrée, transaction par transaction, plutôt que subie par défaut.
Le wallet, la voie la plus frictionless
Les portefeuilles électroniques concentrent aujourd’hui les meilleurs résultats sur les deux indicateurs à la fois. Selon le Worldpay Global Payments Report 2025, 34 % des transactions réalisées en France passent déjà par un wallet, avec un taux d’acceptation brut de 95 à 97 %, soit une dizaine de points de plus que la carte classique, et un potentiel de dons supérieur de 10 % grâce à la transaction en un clic. Apple Pay et PayPal dominent le marché français, sur un trafic déjà majoritairement mobile.
Ce constat rejoint l’une des tendances de fond documentées par l’étude Modes de paiement du don en ligne publiée par France générosités en 2026, en partenariat avec La Banque Postale et StoneX : la progression continue des wallets et des paiements en un clic dans les parcours de don en ligne, et le poids croissant du mobile dans la collecte.
Trois questions à poser dès lundi à son prestataire
- Demander son taux d’acceptation, et pas seulement son taux de conversion, en précisant systématiquement la méthode de calcul retenue (brut ou net, et ce qui est inclus ou exclu).
- Vérifier le paramétrage du 3-D Secure : est-il ciblé sur les transactions à risque, ou déclenché systématiquement ?
- Mesurer ces deux taux tous les mois. Ce qui n’est pas mesuré n’est pas piloté.
« Le paiement est un monde complexe. Vingt ans dans le don en ligne, et on apprend encore tous les jours. Les investissements grandissent : il y a des points de conversion à aller chercher. » (Antoine Martel, cofondateur de Rgive (groupe HelloAsso))