Après deux ans consacrés au paiement entre particuliers, Wero franchit une étape décisive : la solution portée par les banques européennes s’installe cet automne dans les tunnels de paiement des sites marchands français. Une vingtaine d’enseignes ont annoncé leur intention de l’activer d’ici la fin de l’année. Dans le secteur de la générosité HelloAsso figure parmi les premiers acteurs à préparer son intégration. Pour les organisations faisant appel à la générosité du public, le bouton « Payer avec Wero » va donc également devenir « Donner avec Wero ». Décryptage d’un mouvement qui touche à la fois la fluidité du parcours de don, les modalités d’acceptation de paiement et la souveraineté des infrastructures de paiement.
Ce qui change à l’automne 2026
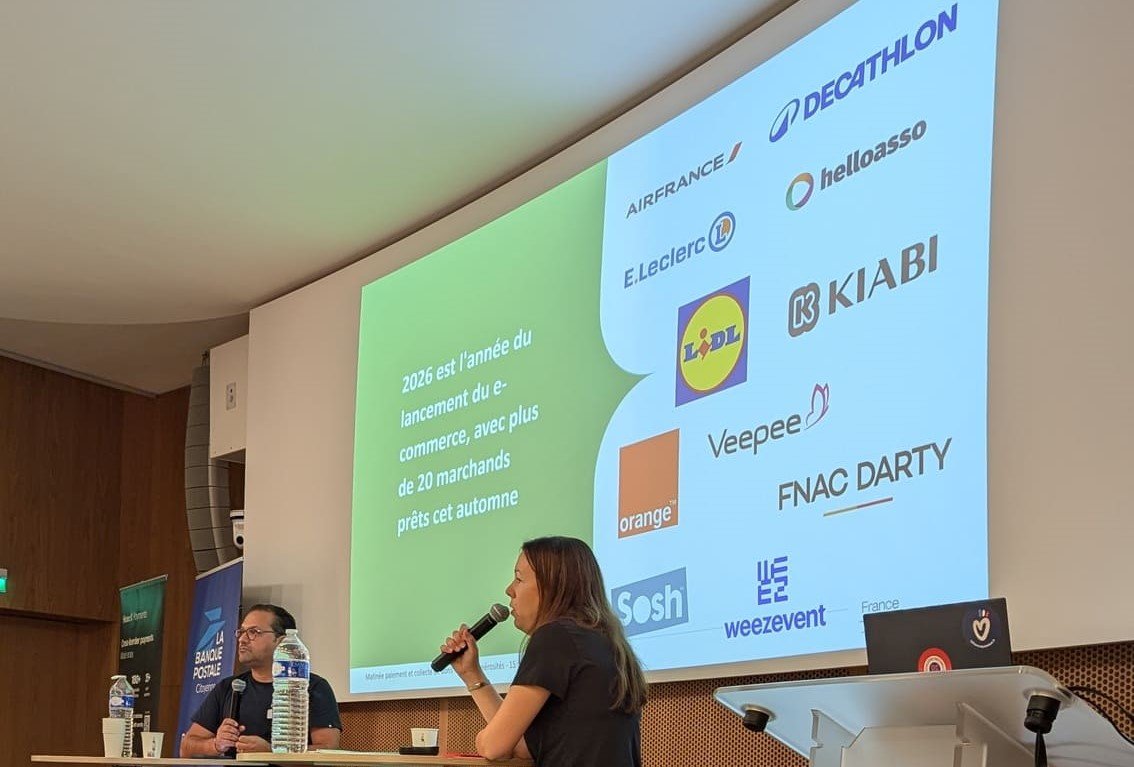
Le 3 septembre 2026, à l’occasion de la présentation de son troisième baromètre européen des paiements, l’European Payments Initiative (EPI), le consortium bancaire à l’origine de Wero, a détaillé sa feuille de route française.
Le premier usage marchand est apparu le 2 septembre chez Orange, qui permet à ses clients de régler leurs factures via des paiements instantanés Wero. Decathlon, déjà équipé en Allemagne et en Belgique, suit en France. D’autres enseignes s’échelonnent entre septembre et décembre : Air France, E.Leclerc, Kiabi, Lidl, Veepee, Ikea, Feu Vert, Vertbaudet, l’École du ski français, puis Fnac Darty début 2027. Au total, une vingtaine d’entreprises devraient rejoindre le dispositif d’ici la fin de l’année.
HelloAsso, qui fournit des outils de paiement gratuits aux associations, fait partie de la première vague annoncée par EPI.
Côté couverture, la bascule est presque achevée. Toutes les banques françaises proposent déjà Wero, à l’exception de BoursoBank, attendue en novembre. « Nous sommes en mesure de dire que nous aurons une couverture de 100 % en fin d’année », indique Fabrice Le Gall, country lead manager France chez EPI. Une nuance importante toutefois : cette couverture totale concerne le paiement entre particuliers, tous les établissements ne proposant pas encore l’ensemble des fonctionnalités de Wero.
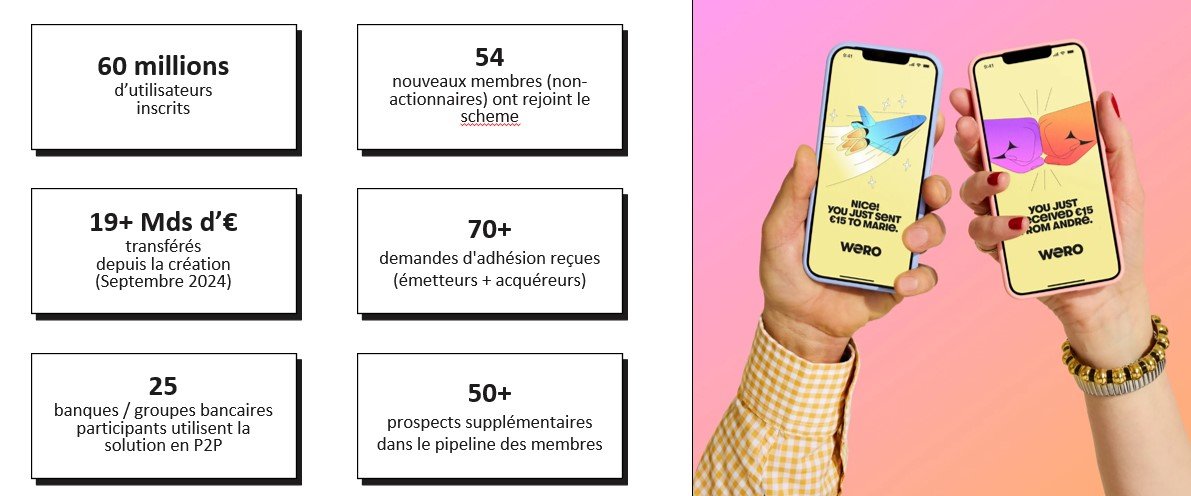
Les volumes justifient l’attention portée au sujet. Wero revendique 60 millions d’utilisateurs en Europe, dont 48 millions en France, contre un peu moins de 44 millions un an plus tôt. Et 70 % des Français ont déjà entendu parler du service. « En 2026, Wero a atteint la couverture potentielle complète en France et s’impose non seulement comme une application de paiement, mais surtout comme un usage courant. » Pauline Cieutat, Market Intelligence and Strategy Lead, EPI Company (WERO).
Comment se déroule un paiement, concrètement
Le principe se distingue nettement de la carte bancaire. Sur un site, le donateur clique sur Wero, ce qui fait apparaître un QR code à scanner avec son téléphone. Il valide alors, dans son environnement bancaire, le nom du bénéficiaire, le montant et le compte débité, puis s’authentifie via les dispositifs habituels de son téléphone ou de son application bancaire. « En moins de dix secondes, le paiement est effectué », assure Laetitia Dorla, directrice de l’acceptation France chez EPI.
Aucun numéro de carte, aucune date d’expiration, aucun cryptogramme n’est saisi sur le site. Techniquement, il s’agit d’un paiement de compte à compte, reposant sur le virement SEPA instantané : les fonds partent directement du compte du donateur vers celui du bénéficiaire, sans transiter par les réseaux cartes ou les autres portefeuilles.
Trois conséquences
Le coût d’acceptation : Les organisations continueront de payer des frais pour l’acceptation des paiements. Wero repose sur un modèle tarifaire en pourcentage, assorti de plafonds, plus compétitif, particulièrement sur les montants élevés. Chaque organisation dépendra toutefois des conditions commerciales proposées par son prestataire de services de paiement ou de son acquéreur.
Les plafonds : Un système de plafonnement s’applique, avec des montants variables selon les banques. BNP Paribas évoque des virements pouvant atteindre 5 000 euros par opération, après quelques semaines à 2 500 euros (source ici). Un paramètre à intégrer pour les organisations qui reçoivent des dons de montant élevé en ligne.
Les données : Les coordonnées bancaires du donateur ne circulent plus sur le site de l’organisation, ce qui déplace une partie du risque de fraude vers la banque du payeur. L’authentification est réalisée dans son environnement bancaire, ce qui contribue à sécuriser le parcours de paiement.
Le cas HelloAsso, pionner de Wero pour le don
La présence de HelloAsso parmi les pionniers annoncés par EPI est l’élément le plus structurant pour le secteur. La plateforme accompagne plus de 450 000 associations et confirme son intention d’intégrer Wero comme option supplémentaire de paiement dans les parcours de don.
Ce choix s’inscrit dans une logique déjà documentée. La proximité avec les acteurs domestiques du paiement produit des effets mesurables sur la collecte : la participation aux programmes d’optimisation du flux de paiement pilotés avec le réseau CB et les banques françaises a permis à HelloAsso de gagner 9 points de taux d’autorisation, dépassant le seuil critique des 90 % d’acceptation brute, et de faire passer près de 90 % des parcours en frictionless, l’authentification 3DS2 étant validée de manière invisible par la banque du donateur.
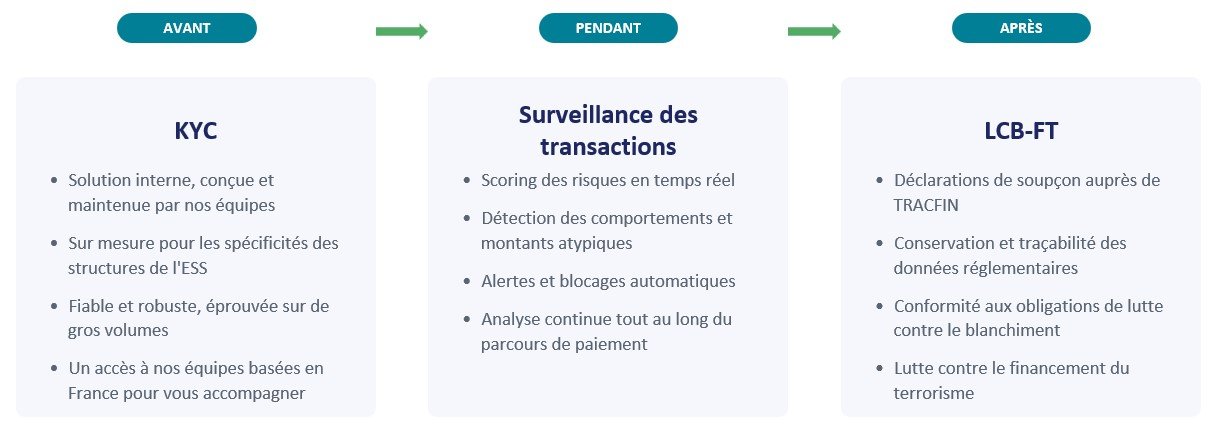
La souveraineté ne se limite pas au chemin emprunté par les fonds. Elle engage aussi une chaîne de conformité qui se déploie avant, pendant et après la transaction : la vérification d’identité des organisations en amont, avec des dispositifs calibrés pour les spécificités des structures de l’économie sociale et solidaire ; la surveillance des transactions en temps réel, par scoring des risques, détection des comportements et des montants atypiques, alertes et blocages automatiques ; puis les obligations de lutte contre le blanchiment et le financement du terrorisme, avec déclarations de soupçon auprès de TRACFIN et traçabilité réglementaire des données. Ancrer ces maillons en Europe, et en France quand c’est possible, a un coût. « Ancrer ces maillons en Europe, et en France quand c’est possible, n’est pas qu’une posture à adopter. » Rami Salem, Directeur Général de l’Établissement de paiement helloasso.
Un signal complémentaire mérite d’être relevé. « Wero est en contact avec les prestataires de service de paiement, afin de permettre de déployer le service chez les acteurs du e-commerce », précise Laetitia Dorla. Pour l’ensemble des marchands / organisations, l’accès à Wero passe exclusivement par leurs acquéreurs et prestaires d’acceptation technique.
Quelques points d’attention
L’arrivée de Wero sur le don n’est pas un basculement, et plusieurs questions restent ouvertes.
Le don récurrent n’est pas encore disponible. Wero repose aujourd’hui sur le virement instantané initié par le payeur. Le paiement récurrent ne sera disponible qu’au cours de l’année 2027. À ce stade, le prélèvement SEPA et la carte demeurent les supports de référence de la récurrence (étude Modes de paiement du don en ligne 2026 de France générosités).
La couverture bancaire n’est pas encore homogène par usage. Une couverture de 100 % est annoncée pour la fin 2026 sur le paiement entre particuliers, mais toutes les banques ne supportent pas l’ensemble des fonctions. Un donateur peut donc connaître Wero, l’utiliser entre proches, et ne pas encore pouvoir s’en servir pour donner.
La confiance est le vrai moteur, et elle penche du côté des banques. Le contexte est celui d’une défiance croissante : 74 % des internautes considèrent que les escroqueries en ligne sont de plus en plus fréquentes et 82 % estiment qu’elles dégradent la confiance dans le numérique. Dans ce climat, 69 % des Français se déclarent en quête d’une solution sécurisée en matière de paiement mobile, et 77 % placent avant tout leur confiance dans les banques sur le sujet des paiements (source : Baromètre EPI). Un moyen de paiement validé dans l’environnement bancaire du donateur bénéficie donc d’un a priori favorable, à condition que le logo et le libellé soient immédiatement lisibles dans le formulaire de don.
Ce que les organisations peuvent faire dès maintenant
Interroger d’abord son ou ses prestataires de paiement et sa plateforme de collecte sur leur calendrier d’intégration de Wero, sur les conditions tarifaires associées et sur les plafonds applicables. La question vaut pour les formulaires de don comme pour la billetterie et les boutiques solidaires.
Préparer ensuite la mesure. Ajouter un moyen de paiement n’a d’intérêt que si l’on sait en évaluer l’effet : taux de conversion du formulaire, taux d’acceptation, montant moyen par moyen de paiement, répartition entre canaux.
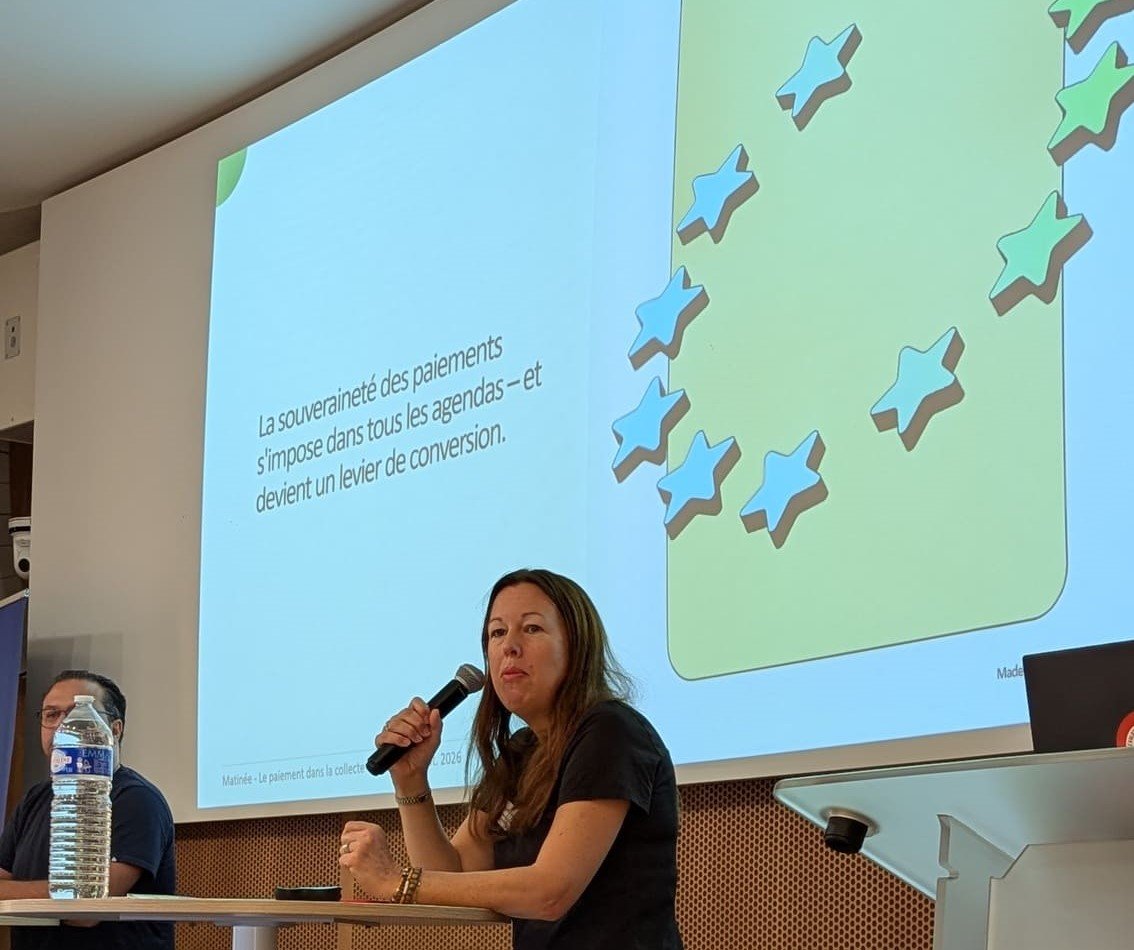
Ne pas dissocier ce sujet de la question plus large de la souveraineté du paiement. 86 % des Français considèrent comme important de disposer d’une solution de paiement européenne. La souveraineté des paiements s’impose désormais dans tous les agendas, et devient un levier de conversion. C’est ce déplacement qui rend le sujet actionnable pour les directions de la collecte, et non plus seulement pour les directions financières ou juridiques.
Et après ?
L’ambition d’EPI dépasse largement le tunnel de paiement en ligne. Le paiement en magasin est annoncé pour le second semestre 2027, d’abord par QR code, puis en sans contact. Le consortium travaille aussi à une application unique regroupant paiement, cartes de fidélité et de transport, justificatifs d’identité.
Pour le secteur de la générosité, ces perspectives ne sont pas anecdotiques. Un portefeuille européen intégrant l’identité et la fidélité ouvrirait des scénarios concrets pour la collecte en face à face, les événements de terrain et l’engagement des donateurs.
En résumé
Pour les organisations faisant appel à la générosité du public, l’arrivée de Wero dans l’e-commerce se traduit à court terme par une option supplémentaire dans le tunnel de don : moins coûteuse à l’acceptation, plus rapide à valider, adossée à une base de 48 millions d’utilisateurs français. Elle ne remplace ni la carte ni le prélèvement, et ne couvre pas encore clairement le don récurrent. Avec HelloAsso parmi les premiers acteurs annoncés dans le secteur, les prochains mois permettront d’observer comment ce moyen de paiement souverain massivement enrôlé peut devenir un réflexe de don.